Domain brandmarkung.de kaufen?
Wir ziehen mit dem Projekt
brandmarkung.de um.
Sind Sie am Kauf der Domain
brandmarkung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brandmarkung.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
METO Tagging Gun - For standard needlesCompatible with standard plastic and textile fasteners - a flexible solution for many attachment types. Universal needle for various fabric types - gentle tagging without damaging the material. User-friendly and ergonomic - easy to handle, even during extended use. Suitable for occasional tagging - ideal for shops with lower tagging needs. Ideal for retail and textile production - a popular solution for daily product tagging.84,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
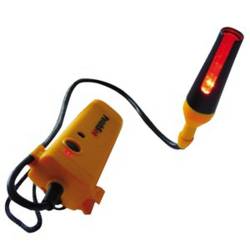
PatchSee PRO-PatchLight - Patchkabel-Kennung RO/PRO-PLDas Werkzeug für erhöhte Leistung - 8 Stunden Autonomie - 5 LED Technik (10 000 Betriebsstunden) - Stets im Lademodus verfügbar : Funktioniert im Netzbetrieb, wenn Akkus entladen sind Ergonomie für einfache Lichterkennung in allen Situationen - Dauerlicht und Blinkmodus für einen verbesserten Sichtkomfort und eine leichtere Lichterkennung - Geeignet auch für schwer zugängliche Stecker, wie unter einem Schreibtisch oder bei einem vollen Kabelschrank, dank eines 30 cm langen Kabels - Klammer und Schlaufe, um das PRO-PatchLight während der Lichterkennung zu befestigen. - LED Ein/ Aus Produktbeschreibung - 2 Lichtfarben verfügbar : rot & weiß - Akkubetrieben : 3 x 1.2 V Typ AA - Geliefert mit einer Schutztasche, Akkus und Ladegerät 110-220 V, 50-60 Hz (Geeignet für Kontinentaleuropa bzw. Vereinigtes Königreich und Irland) - Verpackungseinheit : 193,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
METO Plastic fasteners Ringhook f/Tagging GunSuitable for displaying hats, gloves, socks, plush toys, etc. Quick attachment with tagging gun - easy handling. Made from robust polypropylene. Creates an attractive and clear product presentation. Ideal for retail, showrooms, and exhibitions.57,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Funko POP Art Cover Brandalised Tagging RobotFunko Pop Art Cover Brandalised Tagging Robot ist eine Original Funko Pop Vinyl-Figur in stilisiertem Look. Die Funko Pop Figur befindet sich in einer attraktiven Verpackung mit Sichtfenster. Achtung: Nicht für Kinder unter 3 Jahren geeignet. Information: Dieser Artikel ist momentan nicht verfügbar.26,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter



-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Unify EIC-Kennung DECT-Kennung L30251-U600-A395 NEUEIC-Kennung DECT-Kennung L30251-U600-A395 NEU / OVP Herstellernummer: L30251-U600-A395 EIC-Kennung (DECT-Kennung) Wird bei cordless benötigt, wenn über UP0/E-Port auf der Steuerbaugruppe angeschaltet wird. Für die Erstinbetriebnahme von OpenScape Business Cordless und HiPath Cordless Office Systemen muss einmalig die Cordless-Systemnummer (DECT-Identifikation) bestellt und im System eingetragen werden. Sowohl beim Einsatz von SLC16N / SLCN als auch bei Direktanschaltung an UP0/E. max. 1 x pro Cordless System9,45 €*Versand: 6,84 €Sichere Weiterleitung zum Anbieter
-
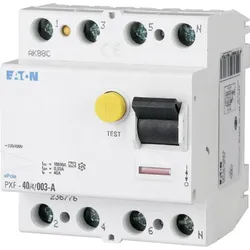
Eaton, Schutzschalter, Sicherungstyp (Kategorisierung)Der Eaton PXF-63/4/03-A ist ein kompakter Fehlerstromschutzschalter, der für den Einsatz in Wohn- und Zweckbauten konzipiert wurde. Mit einer Nennstromstärke von 63 A und einer Nennspannung von 400 V bietet dieser 4-polige Schalter eine zuverlässige Lösung zum Schutz vor elektrischen Fehlerströmen. Die Schaltleistung von 10 kA gewährleistet eine hohe Sicherheit und Effizienz im Betrieb. Der Schalter ist mit einer Auslöse-Charakteristik vom Typ A ausgestattet, was ihn ideal für den Schutz von Personen und elektrischen Anlagen macht. Die internationale Schutzart IP20 sorgt dafür, dass der Schalter in Innenräumen eingesetzt werden kann, während der Betriebstemperaturbereich von -25 bis 40 °C eine vielseitige Anwendbarkeit ermöglicht. Der Eaton PXF-63/4/03-A ist somit eine ausgezeichnete Wahl für alle, die Wert auf Sicherheit und Zuverlässigkeit in elektrischen Installationen legen. - Schaltleistung von 10 kA für hohe Sicherheit - Auslöse-Charakteristik Typ A für Personenschutz - Internationale Schutzart IP20 für Innenanwendungen - Betriebstemperaturbereich von -25 bis 40 °C - Geeignet für Wohn- und Zweckbauten.83,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
METO Tagging Gun - For standard needlesCompatible with standard plastic and textile fasteners - a flexible solution for many attachment types. Universal needle for various fabric types - gentle tagging without damaging the material. User-friendly and ergonomic - easy to handle, even during extended use. Suitable for occasional tagging - ideal for shops with lower tagging needs. Ideal for retail and textile production - a popular solution for daily product tagging.84,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PatchSee PRO-PatchLight - Patchkabel-Kennung RO/PRO-PLDas Werkzeug für erhöhte Leistung - 8 Stunden Autonomie - 5 LED Technik (10 000 Betriebsstunden) - Stets im Lademodus verfügbar : Funktioniert im Netzbetrieb, wenn Akkus entladen sind Ergonomie für einfache Lichterkennung in allen Situationen - Dauerlicht und Blinkmodus für einen verbesserten Sichtkomfort und eine leichtere Lichterkennung - Geeignet auch für schwer zugängliche Stecker, wie unter einem Schreibtisch oder bei einem vollen Kabelschrank, dank eines 30 cm langen Kabels - Klammer und Schlaufe, um das PRO-PatchLight während der Lichterkennung zu befestigen. - LED Ein/ Aus Produktbeschreibung - 2 Lichtfarben verfügbar : rot & weiß - Akkubetrieben : 3 x 1.2 V Typ AA - Geliefert mit einer Schutztasche, Akkus und Ladegerät 110-220 V, 50-60 Hz (Geeignet für Kontinentaleuropa bzw. Vereinigtes Königreich und Irland) - Verpackungseinheit : 193,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ähnliche Suchbegriffe für Hypothek
-
METO Plastic fasteners Ringhook f/Tagging GunSuitable for displaying hats, gloves, socks, plush toys, etc. Quick attachment with tagging gun - easy handling. Made from robust polypropylene. Creates an attractive and clear product presentation. Ideal for retail, showrooms, and exhibitions.57,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Funko POP Art Cover Brandalised Tagging RobotFunko Pop Art Cover Brandalised Tagging Robot ist eine Original Funko Pop Vinyl-Figur in stilisiertem Look. Die Funko Pop Figur befindet sich in einer attraktiven Verpackung mit Sichtfenster. Achtung: Nicht für Kinder unter 3 Jahren geeignet. Information: Dieser Artikel ist momentan nicht verfügbar.26,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
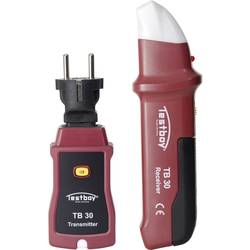
Testboy TB 30 Sicherungsfinder IdentifikationDer Sicherungsfinder Testboy® TB 30 ist ein Geräteset zum Zuordnen und Identifizieren von Leitungsschutzschaltern zur entsprechenden Steckdose des jeweiligen Stromkreises. Er besteht aus zwei Einheiten: Dem Sender (Transmitter) und dem Empfänger (Receiver). Außerdem kann der Empfänger als kontaktloser Spannungstester verwendet werden.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ullrich, Wolfgang: Identifikation und EmpowermentIdentifikation und Empowerment , Kunst für den Ernst des Lebens , Hitzeschilder & Schutz > Luftversorgung , Erscheinungsjahr: 20240919, Produktform: Kartoniert, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Ullrich, Wolfgang, Seitenzahl/Blattzahl: 224, Keyword: Antidiskriminierung; Autonomie; Black Rights Movement; Bürgerrechte; Cancel Culture; Debatte; Documenta; Empowerment; Feedback; Identifikatorisch; Kulturkampf; Kunst; Kunstautonomie; Kunstsoziologie; Kunstwissenschaft; Letzte Generation; Motivation; Neoliberalismus; Post autonom; Rezeption; Sasha Velour; Social Media; Soziale Medien; Triggerpunkte; Wokeness; moderne Kunst; soziale Gerechtigkeit; vormoderne Kunst, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte~Populärkultur~Trivialkultur~Bekleidung / Mode~Entwurf / Mode~Mode~Geistesgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte~Kulturwissenschaften: Mode und Gesellschaft~Ideengeschichte, Geistesgeschichte~Kulturpolitik und Kulturdebatten, Warengruppe: TB/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 370, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.